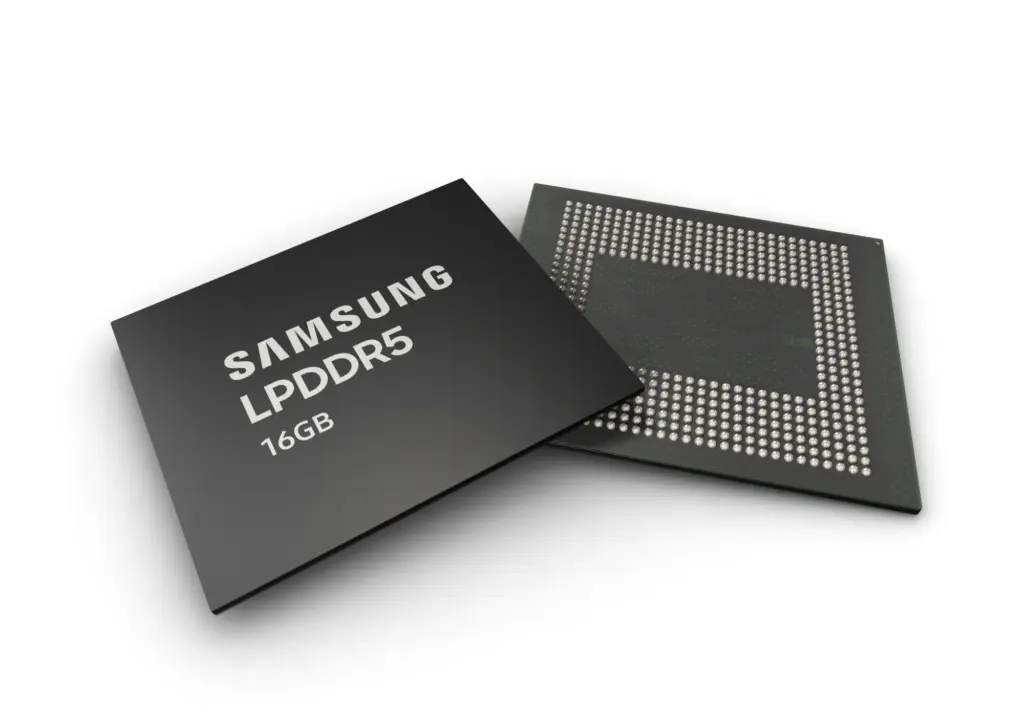
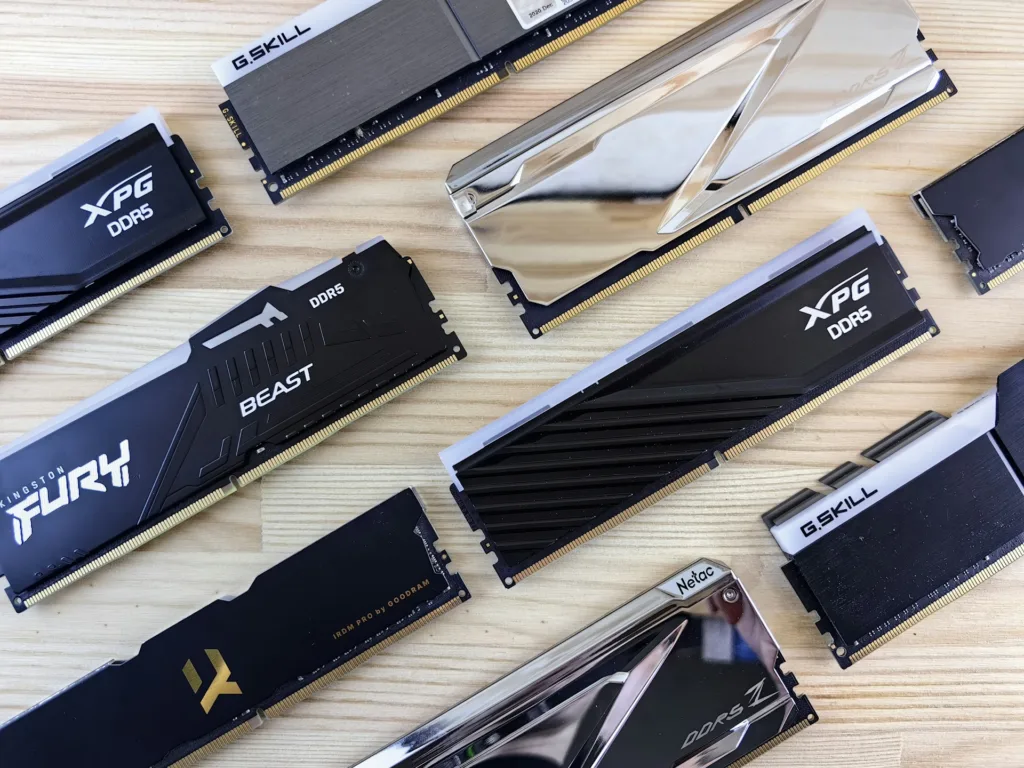
Le prix de la mémoire vive (DRAM) et du stockage flash (NAND) grimpe sans interruption depuis fin 2025. En cause : les fabricants de mémoire, Samsung, SK hynix et Micron en tête, réservent une part croissante de leurs usines aux puces des serveurs d’intelligence artificielle, au détriment des PC, des smartphones et des consoles.
Les hausses ralentissent, mais elles s’empilent sur une base déjà très haute : selon TrendForce, les prix contractuels de la DRAM conventionnelle doivent encore progresser de 10 à 15 % au quatrième trimestre 2026, ceux de la NAND de 15 à 20 %. Et SK hynix, deuxième fabricant mondial, ne voit pas la tension se résorber avant la fin de la décennie.
Pour l’acheteur, la conséquence est simple : des appareils plus chers, ou moins bien équipés au même prix. Ce dossier fait le point sur ce qui est établi, ce qui relève des prévisions, et ce que cela change pour vos achats. Retrouvez ensuite tous nos articles sur le sujet, du plus récent au plus ancien.
Pourquoi la mémoire manque
La demande des centres de données d’IA absorbe la capacité de production. Les fabricants privilégient la mémoire HBM, empilée au plus près des puces des accélérateurs d’IA, et la DRAM pour serveurs, bien plus rentables que la mémoire grand public. Samsung est allé jusqu’à confier à des partenaires une partie de la DDR5 et des SSD pour libérer ses propres lignes au profit de la HBM.
S’y ajoutent des contrats de long terme. SK hynix indique avoir signé de tels accords avec 14 grands clients, couvrant plus de la moitié de sa capacité prévue pour 2027 et 2028, selon les comptes rendus de sa conférence de résultats relayés par TrendForce. Cette capacité réservée n’est plus disponible pour le reste du marché.
Une flambée trimestre après trimestre
TrendForce, qui suit les prix contractuels négociés entre fabricants de mémoire et constructeurs, a mesuré l’ampleur du phénomène. Au premier trimestre 2026, son communiqué du 2 février annonçait une hausse de 90 à 95 % pour la DRAM conventionnelle et de plus de 100 % pour la DRAM des PC, « la plus forte hausse trimestrielle jamais enregistrée » côté serveurs. Le rythme s’est ensuite calmé, à 13 à 18 % au troisième trimestre.
Pour le quatrième trimestre, le communiqué du 30 septembre prévoit encore 10 à 15 % de hausse pour la DRAM et 15 à 20 % pour la NAND. Les SSD professionnels sont la seule catégorie qui accélère, portés par l’inférence d’IA. Côté PC, TrendForce prévient que l’offre de DRAM pourrait même reculer en 2027, à mesure que la capacité bascule vers les serveurs.
Ce que vous payez : prix en hausse, fiches techniques en baisse
TrendForce prévenait dès le 11 décembre 2025 que les marques de smartphones et de portables commençaient à augmenter leurs prix et à réduire leurs configurations. Selon son communiqué du 11 février, la mémoire pesait historiquement 10 à 15 % du coût des composants d’un smartphone, contre 30 à 40 % désormais. Les produits à faible marge, comme les téléviseurs, les box ou les objets connectés, ont peu de marge pour absorber la hausse.
Les annonces suivies sur BlogNT vont dans le même sens. Samsung réduirait la production de ses Galaxy S27, les tarifs des iPhone de 2027 sont menacés et la mémoire de la future PS6 pèserait à elle seule plusieurs centaines de dollars. Les PC portables les plus fins, dont la mémoire est soudée, sont les plus exposés.
Qui profite de la pénurie
Les fabricants de mémoire enchaînent les records. SK hynix a publié pour le troisième trimestre 2026 un chiffre d’affaires de 104 620 milliards de wons, le premier au-delà de 100 000 milliards, pour un résultat d’exploitation de 83 330 milliards de wons et une marge de 80 %, selon ses résultats du troisième trimestre. Le prix moyen de sa DRAM a gagné un peu plus de 25 % sur le trimestre.
Samsung affiche des résultats du troisième trimestre de la même ampleur : 195 300 milliards de wons de chiffre d’affaires et 107 400 milliards de résultat d’exploitation, la mémoire représentant à elle seule 140 700 milliards de wons de ventes. Le groupe explique que la forte demande des serveurs a fait monter « les prix de marché sur toutes les applications ». À l’inverse, sa division grand public (smartphones, téléviseurs, électroménager) est en léger déficit d’exploitation sur le trimestre.
Jusqu’à quand ?
Aucun acteur n’annonce de détente. SK hynix dit s’attendre à ce que la demande dépasse l’offre jusqu’en 2030, et sa DRAM comme sa HBM seraient pratiquement vendues jusqu’en 2029, d’après la presse économique coréenne. Samsung prévoit que la demande liée à l’IA « dépassera de loin l’offre » en 2027. Micron et Samsung évoquaient déjà plusieurs années de tension début octobre.
Ces projections viennent des fabricants, qui ont intérêt à soutenir les prix, et d’analystes : elles peuvent bouger si la demande d’IA ralentit ou si de nouvelles usines entrent en production plus tôt que prévu.
Faut-il acheter maintenant ?
Rien dans les données disponibles n’annonce une baisse prochaine. Si vous avez besoin d’un PC, d’un smartphone ou d’un SSD, attendre en espérant un retour aux prix de 2025 est un pari risqué. Les stocks constitués avant les hausses s’épuisent, et les nouvelles générations arrivent avec des coûts de mémoire plus élevés.
Quelques réflexes limitent la note : privilégier un modèle de la génération précédente encore en stock, vérifier que la mémoire de base suffit à votre usage plutôt que de payer une option, et choisir quand c’est possible un PC dont la RAM et le SSD restent évolutifs. Pour un achat non urgent, surveiller les promotions reste plus utile qu’attendre une détente du marché.