
Le marché mondial des PC traverse une période difficile. Selon les données préliminaires de Counterpoint Research, les livraisons d’ordinateurs ont atteint 57 millions d’unités au troisième trimestre 2026, soit une baisse de 21 % sur un an et de 13,8 % par rapport au trimestre précédent. La hausse des prix de la mémoire et des autres composants pèse sur les tarifs des machines et freine la demande.
Cette contraction intervient alors que les consommateurs repoussent leurs achats, jugeant le remplacement de leur ordinateur moins prioritaire face à l’augmentation des prix. Le marché professionnel résiste mieux, soutenu par le renouvellement des parcs informatiques et la migration vers Windows, mais ces deux moteurs ne suffisent plus à compenser le recul général.
La comparaison est également défavorable par rapport au troisième trimestre 2025, marqué par des achats anticipés avant la fin du support de Windows 10 et par des ajustements de stocks liés aux droits de douane.
Lenovo reste numéro un, Apple et ASUS résistent mieux
Lenovo conserve la première place du marché mondial avec 15 millions de PC livrés, soit 26,3 % de parts de marché. Le constructeur enregistre néanmoins un recul annuel de 23 %. HP arrive en deuxième position avec 10,3 millions d’unités et 18,1 % du marché, mais subit la plus forte baisse parmi les six principaux fabricants, avec un repli de 31 %.
Dell complète le podium avec 7,6 millions d’ordinateurs livrés. Ses volumes diminuent de 25 % sur un an, pour une part de marché de 13,3 %. La relative solidité de la demande professionnelle n’a pas suffi à protéger le constructeur du ralentissement général.
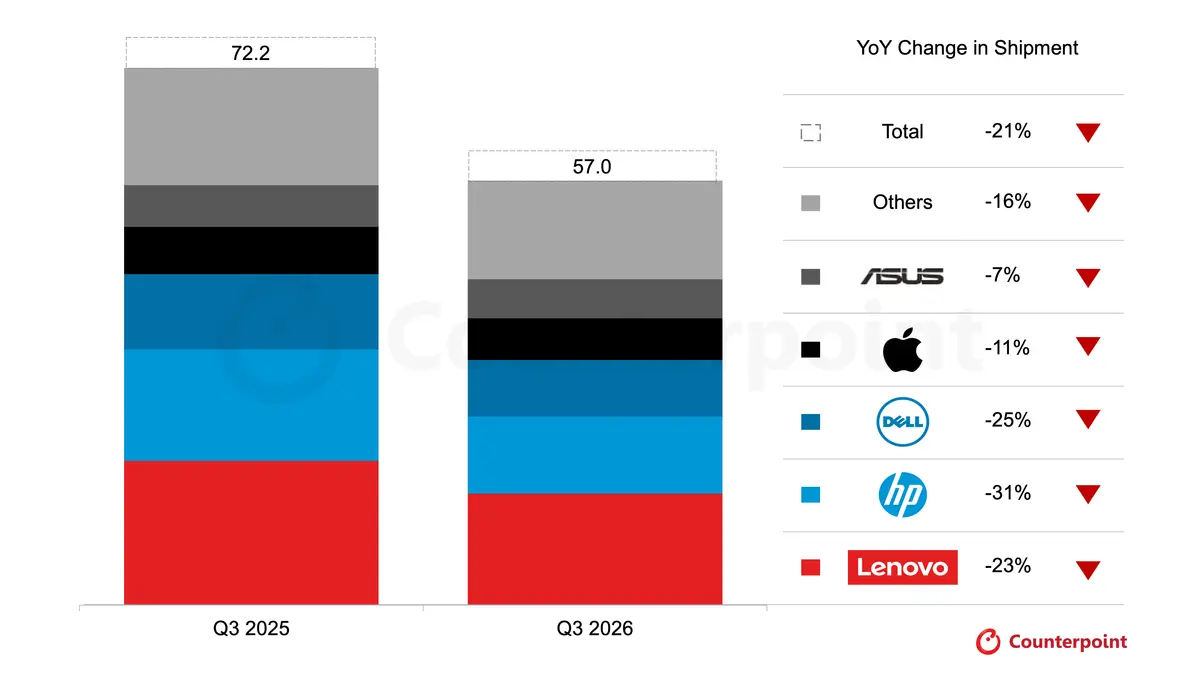
Apple et ASUS affichent une meilleure résistance. Apple a livré 5,6 millions de Mac, en baisse de 11 % sur un an. Sa part de marché progresse toutefois de 8,7 % à 9,8 %, grâce notamment au MacBook Neo, qui a contribué à limiter le recul de ses volumes.
ASUS fait encore mieux en matière de résistance annuelle. Le fabricant a écoulé 5,2 millions de PC, soit une baisse limitée à 7 % sur un an. Ses livraisons progressent même de 19,4 % par rapport au trimestre précédent. Sa part de marché atteint ainsi 9,2 %, contre 7,8 % un an plus tôt.
À eux cinq, Lenovo, HP, Dell, Apple et ASUS représentent 76,7 % des livraisons mondiales. Les autres fabricants totalisent 13,3 millions d’unités, en recul de 16 % sur un an.
La hausse des composants menace les PC abordables
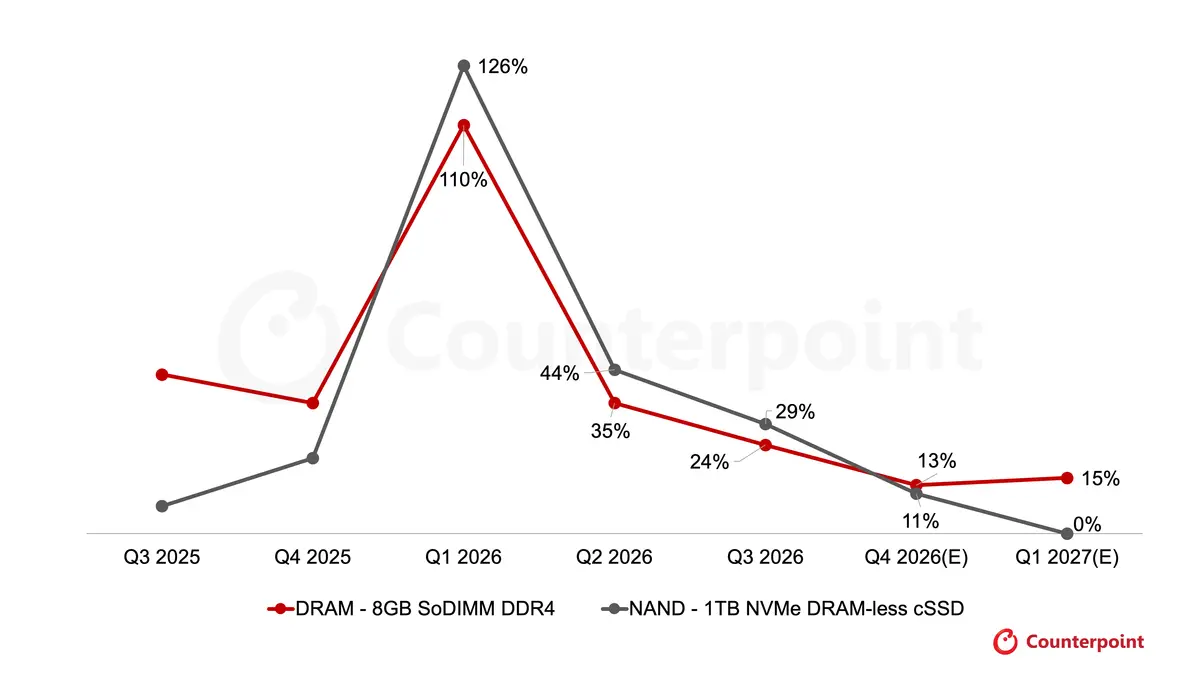
Pour Counterpoint Research, l’augmentation des coûts de la mémoire et des autres composants constitue désormais un frein majeur. Les fabricants doivent répercuter une partie de cette inflation sur les prix, tout en préservant leurs marges. Cette situation complique le maintien d’une offre accessible, particulièrement pour les acheteurs les plus sensibles aux prix.
Les constructeurs pourraient également privilégier des configurations capables de mieux absorber la hausse des coûts. À terme, les consommateurs risquent donc de trouver moins de modèles abordables, ce qui pourrait retarder davantage le remplacement des ordinateurs vieillissants.
Minsoo Kang, analyste senior chez Counterpoint Research, souligne que les renouvellements professionnels et la migration vers Windows apportent toujours un soutien au marché, mais ne suffisent plus à compenser l’affaiblissement de la demande. Il estime qu’Apple et ASUS ont mieux résisté grâce à leurs gammes de produits et à leur positionnement concurrentiel, alors que le prix devient un critère d’achat de plus en plus déterminant.
Une nouvelle chute attendue au quatrième trimestre
Les perspectives à court terme restent préoccupantes. Counterpoint Research prévoit une baisse de 27 % des livraisons mondiales de PC au quatrième trimestre 2026, sur un an.
David Naranjo, directeur associé de l’institut, décrit une période d’« ajustement structurel » pour l’industrie. La hausse des coûts, l’augmentation des prix de vente et l’allongement des cycles de renouvellement transforment les conditions du marché. Les fabricants doivent désormais arbitrer entre la protection de leurs marges et le maintien de prix suffisamment attractifs pour les consommateurs comme pour les entreprises.
Pour 2027, Counterpoint anticipe des livraisons globalement stables par rapport à 2026. Cette prévision suggère davantage une stabilisation à un niveau inférieur qu’un véritable retour à la croissance. David Naranjo met d’ailleurs en garde contre toute confusion entre stabilisation et reprise.
Les PC intégrant des fonctions d’intelligence artificielle, les écrans haut de gamme et les produits différenciés pourraient néanmoins offrir des relais de croissance. Encore faudra-t-il que les fabricants associent ces innovations à des prix compétitifs, à une gestion rigoureuse de leur chaîne d’approvisionnement et à une proposition de valeur convaincante.