
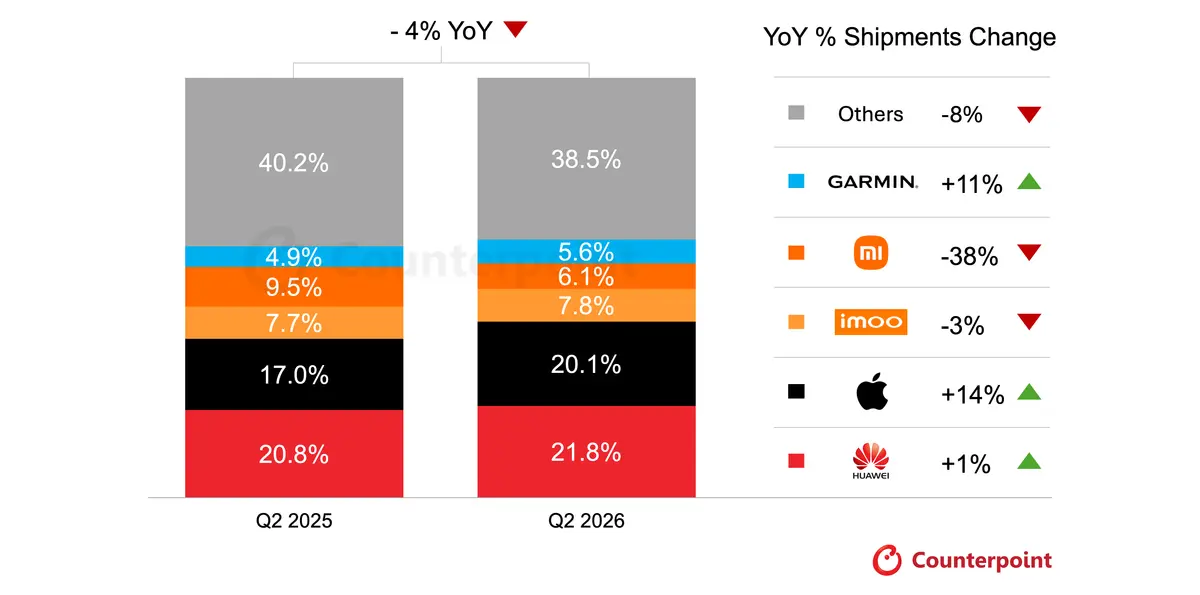
Après plusieurs trimestres de croissance, le marché mondial des smartwatches marque le pas. Selon Counterpoint Research, les livraisons ont reculé de 4 % au deuxième trimestre 2026 par rapport à la même période l’année précédente, signant leur première baisse en un an.
Ce ralentissement ne traduit pourtant pas un désintérêt soudain pour les smartwatches. Il révèle plutôt un problème devenu familier dans l’électronique grand public : les produits sont suffisamment matures pour que leurs propriétaires ressentent moins souvent le besoin de les remplacer. Dans ce marché plus attentiste, Huawei conserve la première place mondiale, tandis qu’Apple enregistre la croissance la plus rapide parmi les cinq principaux constructeurs.
Les livraisons mondiales de smartwatches reculent de 4 %
Le deuxième trimestre 2026 marque donc un petit retournement pour l’industrie des montres connectées. D’après Counterpoint Research, les livraisons mondiales ont diminué de 4 % sur un an. Il s’agit du premier trimestre de baisse après une année de progression, même si cette contraction reste relativement limitée à l’échelle du marché.
Le problème ne semble pas être l’utilité de la smartwatch elle-même. Les montres connectées ont trouvé leur place autour du suivi de l’activité physique, des notifications, du sommeil, de la santé et, pour certains modèles, des usages sportifs beaucoup plus avancés.
C’est justement cette maturité qui commence à ralentir le renouvellement. Une montre achetée il y a deux ou trois ans peut encore remplir parfaitement la plupart de ses fonctions quotidiennes. Les nouvelles générations améliorent l’autonomie, les capteurs, les performances ou le logiciel, mais ces évolutions ne suffisent pas toujours à convaincre un utilisateur de remplacer immédiatement un appareil encore fonctionnel.
Le marché entre ainsi progressivement dans une logique proche de celle des smartphones : le parc installé continue de prendre de l’importance, mais les cycles de remplacement s’allongent.
Des montres abordables qui peinent à justifier leur remplacement
Counterpoint observe notamment un ralentissement du marché des smartwatches les plus accessibles. Ces produits ont énormément progressé ces dernières années. Même des modèles relativement abordables proposent désormais le suivi de la fréquence cardiaque, du sommeil, de nombreuses activités sportives et une autonomie confortable.
Mais cette démocratisation crée un problème pour les générations suivantes : que faut-il ajouter pour convaincre le propriétaire d’une montre déjà suffisamment performante d’en acheter une nouvelle ?
Les améliorations du suivi physiologique ne sont pas toujours suffisamment importantes d’une génération à l’autre pour déclencher un renouvellement. Changer légèrement le design, ajouter quelques modes sportifs ou améliorer marginalement un capteur ne produit pas le même effet qu’une nouvelle fonctionnalité de santé réellement différenciante.
Le haut de gamme rencontre un problème similaire, mais pour des raisons différentes. Les acheteurs de montres premium sont souvent plus attentifs aux cycles de lancement et peuvent retarder leur achat lorsqu’une nouvelle génération approche. Ils conservent également leurs appareils plus longtemps, notamment lorsque les mises à jour logicielles continuent d’apporter de nouvelles fonctionnalités.
Le paradoxe devient alors intéressant : les fabricants ont besoin d’améliorer la durée de vie et la qualité de leurs montres pour fidéliser leurs clients, mais plus ces produits deviennent durables, moins leurs propriétaires ont de raisons de les remplacer rapidement.
Apple progresse fortement, mais Huawei conserve la première place
Cette contraction globale ne touche pas tous les constructeurs de la même manière. Apple a enregistré la croissance annuelle la plus rapide parmi les cinq principales marques du marché au deuxième trimestre 2026. Ses livraisons ont progressé dans toutes les régions suivies par Counterpoint.
La composition de ces ventes est également révélatrice. Plus de 80 % des livraisons d’Apple sur la période provenaient de l’Apple Watch Series 11 et de l’Apple Watch SE 3, montrant l’importance de ces deux modèles dans la dynamique du constructeur. La nouvelle Apple Watch Series 12 n’était évidemment pas encore commercialisée pendant le deuxième trimestre et son impact n’apparaît donc pas dans ces chiffres.
Malgré la progression d’Apple, Huawei reste en tête du marché mondial en volume de livraisons. Le constructeur chinois bénéficie toutefois d’une répartition géographique très particulière : environ 80 % de ses smartwatches expédiées dans le monde au cours du trimestre étaient destinées au marché chinois. Cette concentration constitue à la fois une force et une dépendance. Huawei bénéficie d’une position particulièrement solide sur son marché domestique, mais son leadership mondial repose encore très largement sur la Chine.
Apple dispose à l’inverse d’une implantation internationale beaucoup plus équilibrée. Sa croissance dans toutes les régions, y compris son rebond en Chine après une baisse observée un an auparavant, montre que les deux leaders suivent des trajectoires très différentes.
La Chine représente désormais 38 % du marché mondial
Le poids de Huawei s’explique aussi par la transformation du marché chinois lui-même. Selon Counterpoint, 38 % des smartwatches livrées dans le monde au deuxième trimestre étaient destinées à la Chine, soit la proportion la plus élevée jamais enregistrée par le pays.
Près de quatre montres connectées sur dix sont donc désormais expédiées sur le marché chinois. Les livraisons locales ont progressé de 7 % sur un an, portées notamment par la demande pour les marques nationales et par des dispositifs publics de soutien à la consommation.
Cette évolution modifie progressivement l’équilibre mondial du secteur. Pendant longtemps, l’Apple Watch a largement contribué à structurer le marché premium occidental, tandis que de nombreux fabricants Android tentaient de construire des alternatives. La montée en puissance de la Chine crée désormais un second centre de gravité où Huawei et d’autres acteurs locaux disposent d’un écosystème, d’une distribution et d’une reconnaissance particulièrement solides.
Elle explique également pourquoi un ralentissement mondial peut coexister avec des performances très différentes selon les marques. Une entreprise fortement exposée à la Chine peut profiter de la croissance locale alors que d’autres régions traversent une phase de renouvellement plus faible.
Il faut par ailleurs rappeler que les données de Counterpoint portent sur les livraisons et non directement sur les ventes finales aux consommateurs. Elles constituent un indicateur important de la dynamique du marché, mais ne correspondent pas nécessairement appareil pour appareil aux achats réellement effectués pendant le trimestre.
Santé et IA pourraient devenir les prochains moteurs de renouvellement
Le ralentissement actuel pose surtout la question de ce qui pourrait déclencher le prochain cycle de remplacement. Pendant plusieurs années, les constructeurs ont pu progresser en améliorant l’écran, l’autonomie, le GPS, les performances et les capteurs existants. Mais à mesure que ces éléments arrivent à maturité, les gains deviennent moins spectaculaires pour l’utilisateur.
La santé constitue probablement l’un des domaines capables de changer cette équation. Un suivi plus avancé de la pression artérielle, de nouvelles analyses physiologiques ou, à plus long terme, une mesure non invasive de la glycémie suffisamment fiable pourraient donner aux utilisateurs une raison beaucoup plus concrète de changer de montre. Ces technologies restent néanmoins complexes et certaines, notamment la mesure non invasive du glucose, ne doivent pas être considérées comme acquises à court terme.
L’intelligence artificielle embarquée pourrait représenter un autre levier. Aujourd’hui, une montre collecte déjà énormément d’informations, mais laisse encore souvent à l’utilisateur le soin de les interpréter. Des modèles capables de croiser activité, sommeil, fréquence cardiaque et habitudes pourraient transformer ces données en recommandations plus contextualisées.
L’enjeu ne serait alors plus simplement d’ajouter un nouveau capteur, mais de rendre l’ensemble des données existantes réellement plus utile.
Les fabricants devront toutefois démontrer que ces fonctions apportent une valeur quotidienne et ne constituent pas simplement une couche logicielle supplémentaire destinée à accompagner la vague actuelle autour de l’IA.
Le marché des smartwatches entre dans son âge de maturité
Counterpoint ne prévoit d’ailleurs pas de rebond spectaculaire à court terme. Pour l’ensemble de l’année 2026, le cabinet anticipe une croissance mondiale d’environ 1 % seulement. Ce chiffre ne signifie pas que la montre connectée a échoué. Il pourrait au contraire signaler qu’elle devient un produit mature.
Une catégorie technologique n’a pas besoin de croître à deux chiffres indéfiniment pour rester importante. Lorsque des centaines de millions d’utilisateurs sont déjà équipés et que les appareils restent fonctionnels plusieurs années, le renouvellement devient naturellement plus lent.
La bataille change alors de nature. Huawei doit transformer sa domination chinoise en une position plus largement internationale. Apple doit convertir sa nouvelle dynamique en croissance durable alors que ses clients conservent leurs montres plus longtemps. Garmin et les autres acteurs spécialisés peuvent de leur côté continuer à miser sur des usages sportifs et des fonctionnalités suffisamment spécifiques pour justifier l’achat.
Le recul de 4 % du deuxième trimestre ressemble ainsi moins à un rejet de la smartwatch qu’à un avertissement pour ses fabricants : le temps où une nouvelle génération suffisait à provoquer automatiquement le renouvellement est en train de disparaître. La prochaine grande croissance du marché viendra probablement moins d’une montre légèrement meilleure que d’une fonction suffisamment utile pour donner envie d’en changer.