
Le marché mondial des smartphones traverse une période particulièrement difficile. Selon les estimations préliminaires de Counterpoint Research, les livraisons ont chuté de 20 % sur un an au troisième trimestre 2026, atteignant leur niveau le plus bas pour un troisième trimestre depuis 2012.
En cause, la flambée des prix de la mémoire DRAM et NAND, qui renchérit la fabrication des appareils et accentue les tensions sur les approvisionnements.
Cette crise des composants se répercute directement sur les prix de vente. D’après Counterpoint, les prix de détail des smartphones ont progressé de 20 % depuis le début de l’année 2026, tandis que les prix de vente moyens augmentent. Les constructeurs doivent donc arbitrer entre volumes, rentabilité et disponibilité des composants, avec des conséquences différentes selon leur positionnement commercial.
Samsung et Apple résistent mieux que leurs concurrents chinois, tandis que Xiaomi, OPPO et vivo enregistrent des replis plus importants. Cette évolution révèle un marché de plus en plus polarisé, dans lequel les smartphones premium semblent mieux résister que les modèles d’entrée et de milieu de gamme.
Samsung et Apple dominent un marché en recul
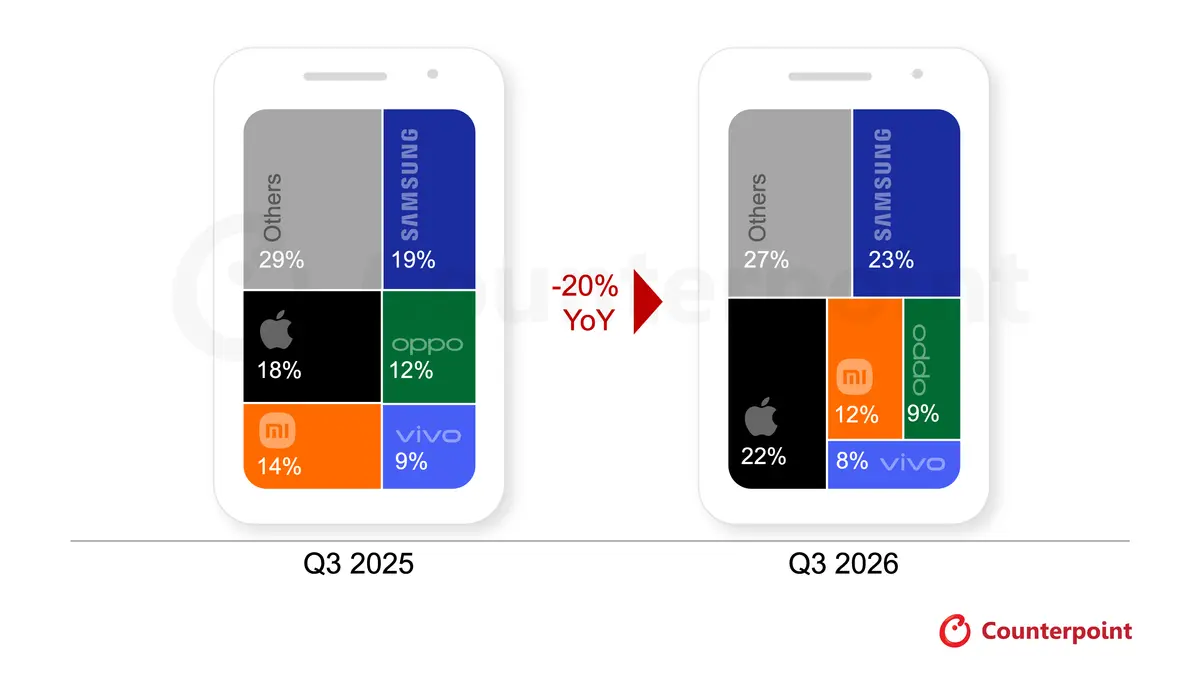
Samsung conserve la première place mondiale avec 23 % de parts de marché, devant Apple et ses 22 %. Les deux constructeurs enregistrent des baisses de livraisons moins prononcées que Xiaomi, OPPO et vivo, même si leurs stratégies respectives diffèrent.
Samsung a limité le recul de ses livraisons à 3 % sur un an. Sa part de marché progresse ainsi à 23 %, soit la plus forte hausse parmi les principaux fabricants selon Counterpoint. Le constructeur privilégie les appareils à plus forte valeur ajoutée, une stratégie qui soutient ses revenus malgré la baisse des volumes.
Le lancement de ses smartphones pliants, notamment la gamme Galaxy Z Fold 8, aurait contribué à cette dynamique. Samsung a également bénéficié d’un approvisionnement relativement stable pour ses Galaxy A, particulièrement importants sur les marchés émergents, où certains concurrents chinois ont réduit leur présence.
Apple atteint pour sa part 22 % de parts de marché, franchissant pour la première fois le seuil des 20 % au troisième trimestre. Ses livraisons ont également diminué, mais la demande pour les iPhone 18 Pro et Pro Max aurait été plus forte que celle enregistrée par leurs prédécesseurs, notamment en Chine et en Inde.
L’absence d’un iPhone 18 standard au lancement a toutefois limité les volumes de mise en stock des distributeurs par rapport à l’année précédente, lorsque toute la gamme iPhone 17 était disponible. La demande soutenue pour cette dernière a contribué à compenser une partie du recul.
Xiaomi, OPPO et vivo davantage touchés par la crise
La situation est plus difficile pour Xiaomi, dont les livraisons ont chuté de plus de 30 % sur un an. Sa part de marché recule à 10 %. Le constructeur a réduit son exposition aux segments les moins rentables et à certains marchés étrangers jugés moins stratégiques, tout en ajustant ses volumes pour éviter de vendre des appareils avec des marges insuffisantes.
En Chine, les Xiaomi 18 et les modèles pliables auraient néanmoins reçu un accueil favorable dans les segments premium et haut de gamme intermédiaire. Le processeur maison XRING O3 contribue également à différencier les appareils les plus chers de la marque.
OPPO et vivo enregistrent eux aussi des baisses de livraisons supérieures à 20 %. Leurs parts de marché respectives tombent à 9 % et 8 %. Les deux fabricants ont relevé les prix de leurs smartphones d’entrée et de milieu de gamme pour absorber une partie de la hausse des coûts des composants.
OPPO cherche également à rationaliser son portefeuille de produits et ses opérations entre OPPO, realme et OnePlus. L’objectif est de réduire les chevauchements entre les gammes, d’améliorer l’efficacité opérationnelle et de réorienter les approvisionnements vers les modèles et les marchés offrant de meilleures perspectives de rentabilité.
vivo privilégie de son côté l’Inde et la Chine, en renforçant notamment sa gamme Y destinée aux consommateurs sensibles au prix, tout en développant ses séries X, V et S. Les hausses tarifaires ont cependant rendu certains modèles d’entrée de gamme moins compétitifs, tandis que les ruptures de stock ont également limité les livraisons.
La crise de la mémoire fait grimper les prix
La hausse des coûts de la mémoire DRAM et NAND est au cœur de cette contraction du marché. Ces composants représentent une part importante du coût de fabrication des smartphones. Lorsque leurs prix augmentent fortement, les constructeurs doivent absorber une partie de la hausse, réduire leurs marges ou la répercuter sur les consommateurs.
Les fabricants ont choisi différentes combinaisons de ces stratégies, mais le résultat est globalement le même : les smartphones deviennent plus chers alors que les consommateurs disposent d’un pouvoir d’achat limité.
Selon Counterpoint, les prix de détail ont progressé de 20 % depuis le début de 2026. Cette hausse incite certains acheteurs à conserver leur appareil plus longtemps que prévu ou à envisager un smartphone reconditionné plutôt qu’un modèle neuf.
Les conséquences sont particulièrement visibles sur les segments les plus sensibles au prix. Lorsque les tarifs augmentent, les consommateurs peuvent reporter leur achat ou se tourner vers des appareils moins coûteux, ce qui fragilise les volumes des constructeurs positionnés sur l’entrée et le milieu de gamme.
À l’inverse, la demande premium résiste relativement mieux. Cette différence pourrait accentuer les écarts entre les fabricants capables de vendre des appareils à forte valeur ajoutée et ceux qui dépendent davantage des volumes.
À quoi s’attendre pour la fin de l’année 2026 ?
Counterpoint Research s’attend à ce que les conditions restent difficiles au cours des prochains mois. La hausse des coûts des composants et les problèmes d’accessibilité financière devraient continuer à peser sur les livraisons mondiales.
Les constructeurs pourraient donc réduire leur production afin de limiter les stocks et de préserver leurs marges. Ils devraient également simplifier leurs catalogues, en privilégiant un nombre plus restreint de modèles, et concentrer davantage leurs efforts sur les appareils haut de gamme.
Cette stratégie comporte néanmoins un risque : réduire l’offre sur les segments abordables pourrait rendre les smartphones neufs encore moins accessibles et accélérer le report des achats. Les fabricants devront trouver un équilibre entre rentabilité immédiate et maintien de leur clientèle.
Pour Shilpi Jain, analyste senior chez Counterpoint Research, la crise de la mémoire transforme déjà les comportements des consommateurs et les stratégies des fabricants. Les acheteurs conservent leurs appareils plus longtemps, se tournent davantage vers le reconditionné et accordent une importance croissante à la valeur perçue.
Une reprise significative des livraisons paraît donc difficile tant que les coûts des composants et les contraintes d’approvisionnement ne s’améliorent pas. Le marché mondial des smartphones pourrait terminer 2026 avec une pression accrue sur les modèles abordables et une importance grandissante des appareils premium.


